
À la fin du mois, il ne reste presque rien alors que le salaire devrait suffire ? C'est exactement à cela que sert Kakeibo, la méthode japonaise des comptes du foyer. Elle ne demande ni compte bancaire, ni application, ni tableur compliqué : un carnet et quelques minutes par semaine suffisent. Cet article explique comment fonctionne Kakeibo, quelles sont les quatre catégories et comment adapter la méthode à sa propre vie.
Sommaire 9
Qu'est-ce que le Kakeibo ?
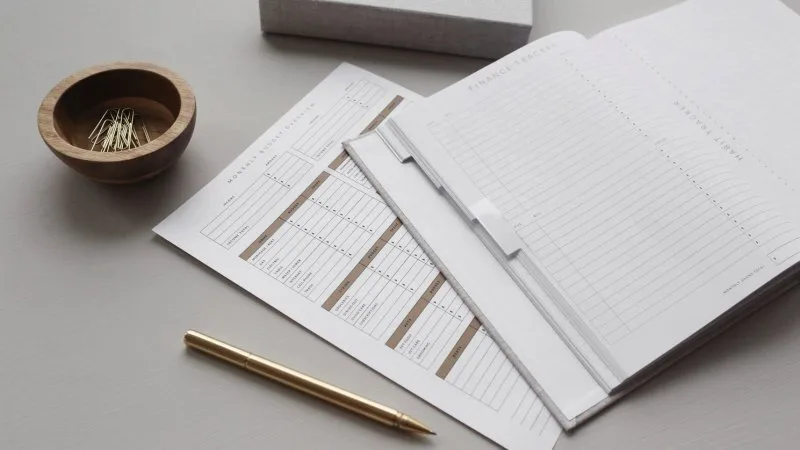
Kakeibo (家計簿) signifie littéralement « livre de comptes du foyer ». La méthode remonte à Hani Motoko (1873-1957), l'une des premières femmes journalistes japonaises. En 1904, elle recommandait d'écrire à la main tous les revenus et toutes les dépenses dans un carnet afin de gérer l'argent avec plus de conscience. De nombreux foyers japonais tiennent encore un tel livre, souvent un simple carnet à colonnes imprimées.
Le principe est simple : qui note chaque dépense voit où va l'argent. L'épargne ne vient pas d'une planification parfaite, mais de l'attention quotidienne.
Les quatre catégories
Kakeibo répartit toutes les dépenses en quatre groupes. Cette division montre la part consacrée à l'essentiel, aux envies et à la culture.
- Survie : loyer, électricité, eau, internet, courses, transport, assurances et dépenses pour les enfants.
- Optionnel : repas à l'extérieur, café en chemin, petits achats, loisirs.
- Culture : livres, cinéma, concerts, cours et tout ce qui élargit les connaissances ou l'expérience.
- Extras : cadeaux, réparations, remplacement de meubles ou d'appareils et dépenses irrégulières.
Les catégories ne sont pas un système rigide. Une grande famille met davantage d'argent dans « Survie » ; qui voyage beaucoup aura peut-être besoin d'un groupe « Voyages ». L'important est que chaque dépense ait une place.
Comment débuter avec Kakeibo
Le démarrage prend une soirée. On prend un carnet et on prépare trois pages : une pour les revenus, une pour les dépenses fixes et une pour l'objectif d'épargne du mois. La différence donne le montant disponible pour les dépenses variables.
Vient ensuite le vrai travail : chaque dépense est notée le jour même, avec la date, le montant et la catégorie. À la fin de la semaine, on additionne les totaux et on les compare au plan. À la fin du mois, on répond aux quatre questions proposées par Hani Motoko : combien d'argent était disponible ? Combien a été dépensé ? Combien reste-t-il ? Comment mieux épargner le mois prochain ?
Rituel hebdomadaire et mensuel
Un rendez-vous fixe par semaine, une vingtaine de minutes le dimanche soir, maintient la méthode en vie. On y reporte les reçus, on vérifie les catégories et on note les anomalies. En cas de paiement par carte, on peut reprendre les dépenses depuis la banque en ligne une fois par semaine ; l'argent liquide doit toujours être noté immédiatement.
À la fin du mois, on ne se contente pas d'équilibrer les comptes, on planifie : quel est l'objectif d'épargne du mois suivant ? Quelles dépenses étaient inutiles ? Quelle catégorie a dépassé le cadre ? Il se crée ainsi un cycle d'observation, d'évaluation et d'ajustement.
Pourquoi Kakeibo fonctionne
Beaucoup d'applications de budget échouent parce qu'elles enregistrent les dépenses automatiquement, si bien que la dépense disparaît de la conscience. Kakeibo fait l'inverse : chaque chiffre est écrit à la main, et ce court moment freine les achats impulsifs. La méthode rend aussi visible que les petits montants s'additionnent : le café du trajet, le déjeuner au bureau, l'abonnement que plus personne n'utilise.
Il y a un autre effet : Kakeibo ne juge pas, il observe. Considérer son argent comme un projet et non comme un examen rend le suivi plus facile à tenir.
Adapter Kakeibo à sa vie
La méthode japonaise s'adopte partout, sans acheter un livre de comptes japonais. Un simple carnet à quatre colonnes suffit. L'important est d'ajuster les catégories à sa vie : en Europe, l'assurance santé, l'abonnement de transport public ou les impôts locaux s'organisent autrement qu'au Japon. Si l'on utilise une autre monnaie, il suffit de noter les montants dans cette monnaie au lieu des yens.
Pour commencer, un mois avec un objectif simple suffit, par exemple « économiser 100 euros ». Après ce mois, on voit quelles catégories sont réalistes. Les parallèles avec d'autres traditions japonaises de l'argent figurent dans Okozukai : les épouses japonaises gèrent-elles l'argent du mari ?, et pour les enveloppes de monnaie, dans Kinpuu et noshibukuro : les enveloppes d'argent au Japon.
Erreurs fréquentes
- Trop de catégories : quatre groupes suffisent ; vingt catégories ne tiennent généralement que deux semaines.
- Noter seulement les grosses dépenses : ce sont les petits montants qui expliquent le manque d'argent en fin de mois.
- Pas d'objectif d'épargne : sans but concret, l'épargne devient ce qui reste.
- Abandonner après le premier mois : Kakeibo agit après deux ou trois mois, quand les habitudes apparaissent.
Exemple : un budget mensuel en chiffres
Un exemple simple avec 2 500 euros nets : 1 200 euros de loyer et de charges, 400 euros de courses, 150 euros de transport et 100 euros d'assurances laissent 1 850 euros pour « Survie ». « Optionnel » reçoit 300 euros, « Culture » 100 euros et « Extras » 100 euros. Au total, 2 350 euros sont planifiés et 150 euros vont directement à l'épargne.
Les chiffres ne sont qu'un modèle. La valeur ne réside pas dans une répartition parfaite, mais dans le fait que chaque dépense a une catégorie et que l'objectif d'épargne est fixé avant le début du mois.
Conclusion
Kakeibo n'est pas une formule magique, mais une habitude : noter, évaluer, ajuster. Un carnet, un rendez-vous hebdomadaire fixe et quatre catégories suffisent pour voir où va l'argent. Après quelques mois, les habitudes deviennent claires et l'on peut décider plus consciemment de ce qui compte et de ce qui ne compte pas. Pour approfondir la manière japonaise de gérer l'argent, voir Kakebo : méthode japonaise pour économiser de l'argent.

Communauté
Commentaires
0 commentaires
Aucun commentaire publié dans cette langue pour le moment.
Envoyer le commentaire