
Am Monatsende bleibt kaum etwas übrig, obwohl das Gehalt eigentlich reichen müsste? Genau dafür gibt es Kakeibo, die japanische Haushaltsmethode. Sie braucht kein Konto, keine App und keine komplizierte Tabelle, sondern nur ein Notizbuch und ein paar Minuten pro Woche. Dieser Artikel erklärt, wie Kakeibo funktioniert, welche vier Kategorien es gibt und wie man die Methode an das eigene Leben anpasst.
Inhalt 9
Was ist Kakeibo?
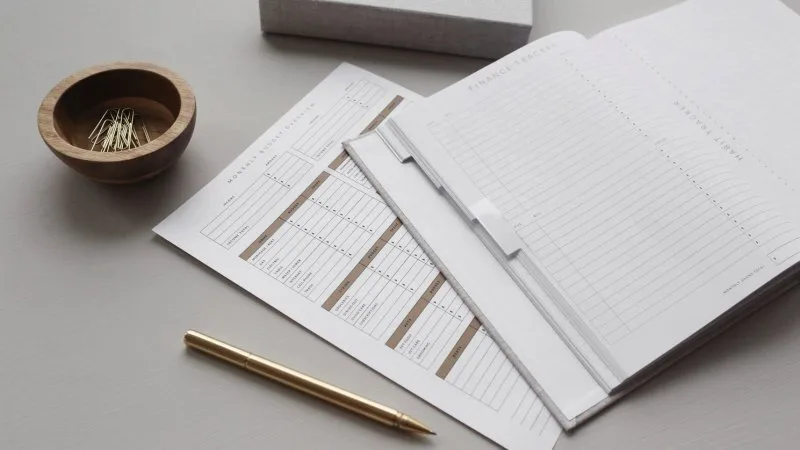
Kakeibo (家計簿) bedeutet wörtlich «Haushaltsbuch». Die Methode geht auf Hani Motoko (1873-1957) zurück, eine der ersten japanischen Journalistinnen. Sie empfahl 1904, alle Einnahmen und Ausgaben von Hand in ein Notizbuch zu schreiben, um bewusster mit Geld umzugehen. Bis heute führen viele japanische Haushalte ein solches Buch, oft als schlichtes Heft mit vorgedruckten Spalten.
Der Kern ist einfach: Wer jede Ausgabe aufschreibt, sieht schwarz auf weiß, wohin das Geld fließt. Nicht die perfekte Planung spart Geld, sondern die tägliche Aufmerksamkeit.
Die vier Kategorien
Kakeibo teilt alle Ausgaben in vier Gruppen. Diese Einteilung macht sichtbar, wie viel für Notwendiges, für Wünsche und für Kultur übrig bleibt.
- Überleben: Miete, Strom, Wasser, Internet, Lebensmittel, Transport, Versicherungen und Ausgaben für Kinder.
- Optional: Auswärts essen, Kaffee unterwegs, kleine Anschaffungen, Unterhaltung.
- Kultur: Bücher, Filme, Konzerte, Kurse und alles, was Wissen oder Erleben erweitert.
- Extras: Geschenke, Reparaturen, Ersatz für Möbel oder Technik und unregelmäßige Ausgaben.
Die Kategorien sind kein starres System. Wer eine große Familie hat, verschiebt mehr Geld in «Überleben»; wer viel reist, braucht vielleicht eine eigene Gruppe «Reisen». Wichtig ist, dass alle Ausgaben einen Platz haben.
So startet man mit Kakeibo
Der Einstieg dauert einen Abend. Man nimmt ein Notizbuch und legt drei Seiten an: eine für Einnahmen, eine für feste Ausgaben und eine für das Sparziel des Monats. Aus dem Unterschied ergibt sich der Betrag, der für variable Ausgaben zur Verfügung steht.
Dann beginnt die eigentliche Arbeit: Jede Ausgabe wird am selben Tag eingetragen, mit Datum, Betrag und Kategorie. Am Ende der Woche zählt man die Summen zusammen und vergleicht sie mit dem Plan. Am Monatsende beantwortet man vier Fragen, die Hani Motoko vorgeschlagen hat: Wie viel Geld war verfügbar? Wie viel wurde ausgegeben? Wie viel bleibt übrig? Wie kann man im nächsten Monat besser sparen?
Wochen- und Monatsritual
Ein fester Termin pro Woche, etwa zwanzig Minuten am Sonntagabend, hält die Methode am Leben. In dieser Zeit werden Quittungen übertragen, Kategorien geprüft und Auffälligkeiten notiert. Wer Kartenzahlungen nutzt, kann die Ausgaben einmal pro Woche aus dem Online-Banking übernehmen; Bargeld sollte trotzdem sofort notiert werden.
Am Monatsende wird nicht nur bilanziert, sondern auch geplant: Wie hoch ist das Sparziel für den nächsten Monat? Welche Ausgaben waren unnötig? Welche Kategorie ist aus dem Rahmen gelaufen? So entsteht ein Kreislauf aus Beobachten, Auswerten und Anpassen.
Warum Kakeibo funktioniert
Viele Budget-Apps scheitern, weil sie automatisch buchen und die Ausgaben dadurch aus dem Bewusstsein verschwinden. Kakeibo setzt auf das Gegenteil: Jede Zahl wird von Hand geschrieben, und schon dieser kurze Moment bremst impulsive Käufe. Die Methode macht außerdem sichtbar, dass kleine Beträge sich summieren: der Kaffee unterwegs, das Mittagessen im Büro, das Abo, das niemand mehr nutzt.
Hinzu kommt: Kakeibo bewertet nicht, es beobachtet. Wer sein Geld nicht als Prüfung, sondern als Projekt betrachtet, gibt weniger auf und bleibt länger dabei.
Kakeibo an die eigene Situation anpassen
Die japanische Methode lässt sich überall übernehmen, ohne ein japanisches Haushaltsbuch zu kaufen. Ein einfaches Notizbuch mit vier Rubriken genügt. Wichtig ist, die eigenen Kategorien an das Leben anzupassen: In Deutschland kommen etwa Rundfunkbeitrag, Krankenversicherung und ÖPNV-Ticket hinzu, die in Japan anders organisiert sind. Wer in Euro rechnet, notiert einfach Euro-Beträge statt Yen.
Für den Einstieg reicht ein Monat mit einem einfachen Ziel, etwa «100 Euro zurücklegen». Nach diesem Monat sieht man selbst, welche Kategorien realistisch sind. Parallelen zu anderen japanischen Geldtraditionen zeigt der Artikel Okozukai: Verwalten japanische Ehefrauen das Geld des Ehemanns?, und wer mehr über Geldumschläge wissen möchte, liest Kinpuu und Noshibukuro: Geldumschläge in Japan.
Häufige Fehler
- Zu viele Kategorien: Vier Gruppen reichen; wer zwanzig anlegt, hört nach zwei Wochen auf.
- Nur große Ausgaben notieren: Gerade kleine Beträge erklären, warum am Monatsende Geld fehlt.
- Kein Sparziel: Ohne konkretes Ziel wird Sparen zum Rest, der übrig bleibt.
- Nach dem ersten Monat aufgeben: Kakeibo wirkt erst nach zwei bis drei Monaten, wenn Muster sichtbar werden.
Beispiel: Monatsbudget in Zahlen
Ein einfaches Beispiel mit 2.500 Euro netto: 1.200 Euro Miete und Nebenkosten, 400 Euro Lebensmittel, 150 Euro Transport, 100 Euro Versicherungen ergeben 1.850 Euro für «Überleben». Für «Optional» bleiben 300 Euro, für «Kultur» 100 Euro und für «Extras» 100 Euro. Damit sind 2.350 Euro verplant, und 150 Euro gehen direkt auf das Sparkonto.
Die Zahlen sind nur ein Muster. Der Wert liegt nicht in der perfekten Verteilung, sondern darin, dass jede Ausgabe eine Kategorie hat und das Sparziel vor dem Monatsende feststeht.
Fazit
Kakeibo ist keine Wunderformel, sondern eine Gewohnheit: aufschreiben, auswerten, anpassen. Ein Notizbuch, ein fester Wochentermin und vier Kategorien reichen, um zu sehen, wohin das Geld fließt. Wer die Methode einige Monate durchhält, erkennt Muster und kann bewusster entscheiden, was ihm wichtig ist: und was nicht. Mehr zur japanischen Art, mit Geld umzugehen, steht im Artikel Kakebo: Japanische Methode zum Geldsparen.
Community
Kommentare
0 Kommentare
In dieser Sprache gibt es noch keine veröffentlichten Kommentare.
Kommentar senden