
คาเคโบไม่ใช่ผลิตภัณฑ์ออมเงินหรือเคล็ดลับ แต่เป็นสมุด ในภาษาญี่ปุ่นเรียกว่า 家計簿 แปลตรงตัวว่าบัญชีครัวเรือน และก็เป็นอย่างนั้นจริง ๆ คือที่ที่ครอบครัวหนึ่งจดรายรับและรายจ่าย
คำกล่าวที่ว่าวิธีนี้ทำให้เก็บเงินได้ถึง 35 เปอร์เซ็นต์ของเงินเดือนปรากฏในคู่มือหลายเล่มและไม่มีที่มา ใครที่ลองคาเคโบควรหวังภาพที่ชัดขึ้น ไม่ใช่อัตราการออมที่รับประกันได้
สารบัญ 11
วิธีนี้มาจากไหน
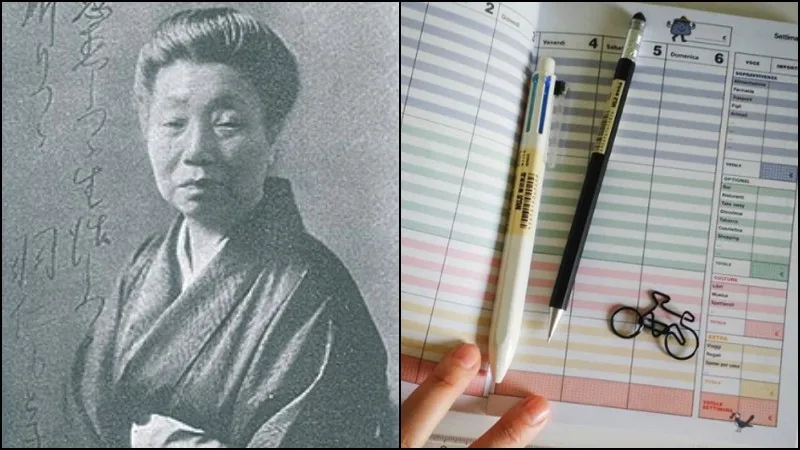
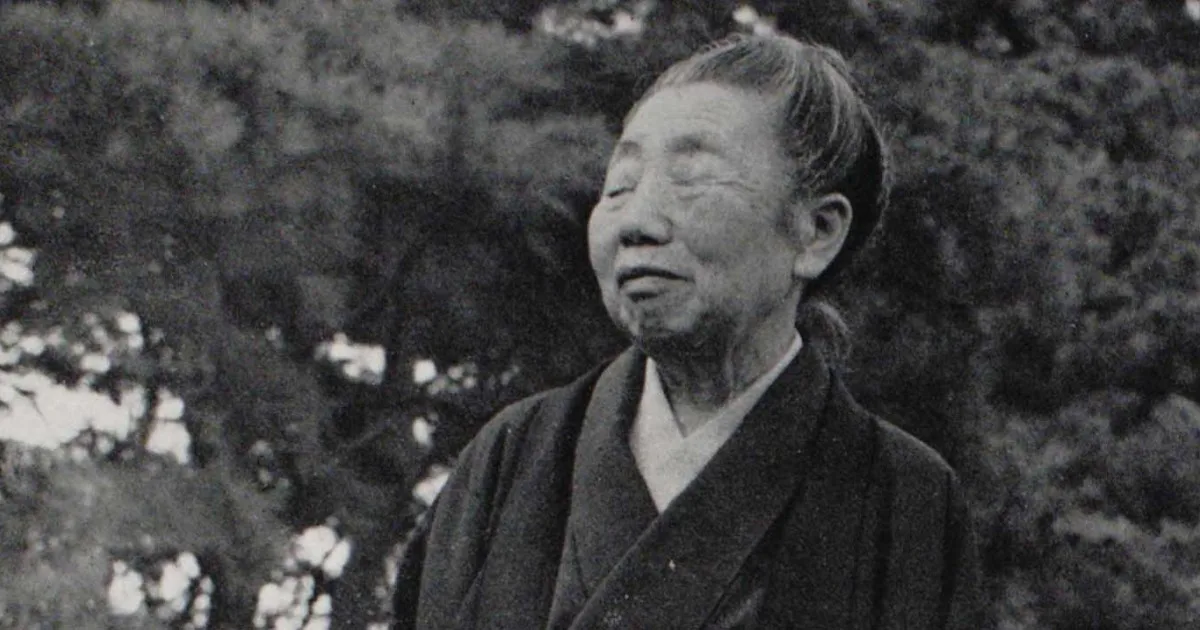
สมุดบัญชีครัวเรือนอย่างที่ใช้ในญี่ปุ่นเริ่มจากฮานิ โมโตโกะ ซึ่งคิดรูปแบบของตัวเองในปี 1904 เธอเกิดปี 1873 ทำงานเป็นนักข่าว และถือเป็นผู้หญิงคนแรกในอาชีพนี้ของญี่ปุ่น
ปี 1908 เธอกับสามีก่อตั้งนิตยสารฟุจินโนะโทโมะ และปี 1921 ตั้งโรงเรียนสำหรับเด็กหญิง สมุดคาเคโบยังพิมพ์ทุกปีโดยสำนักพิมพ์ของนิตยสารนั้น พร้อมหน้าสำหรับสิบสองเดือน
ในคาเคโบมีอะไร
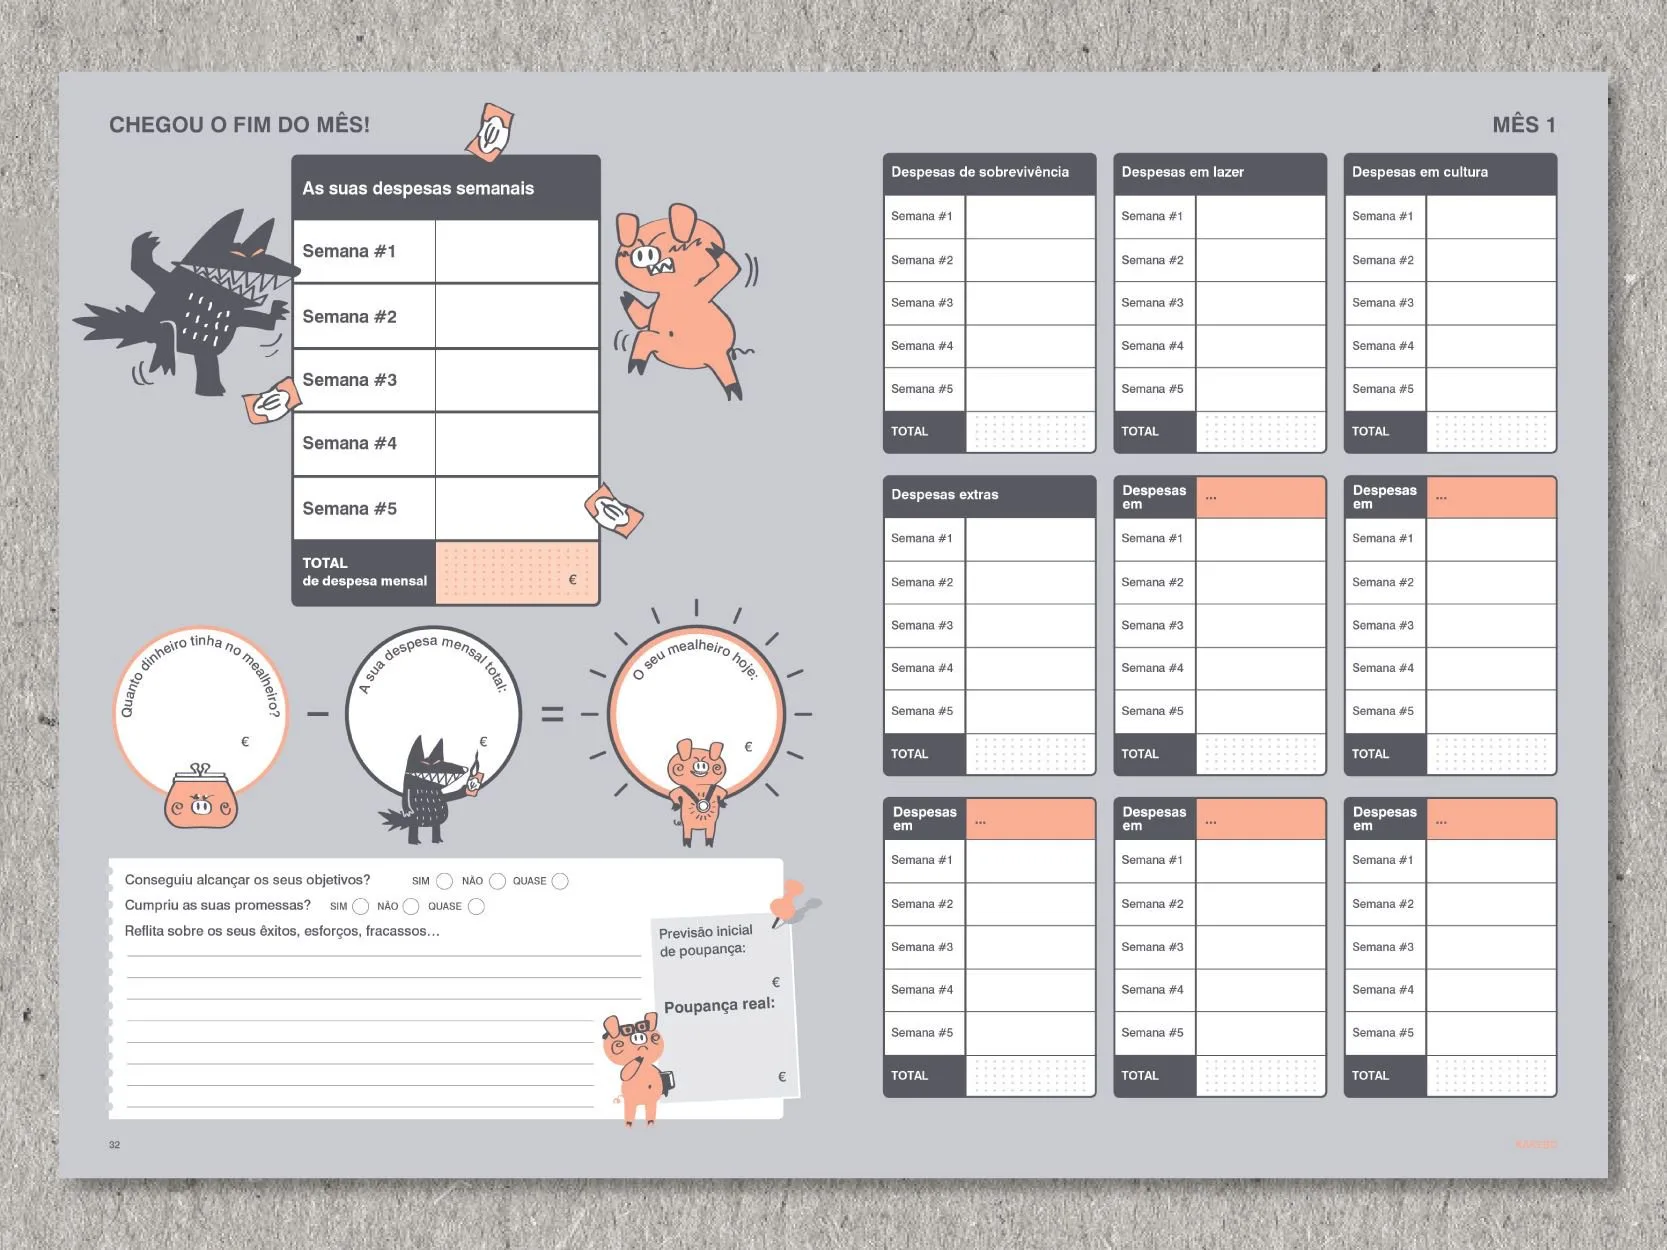
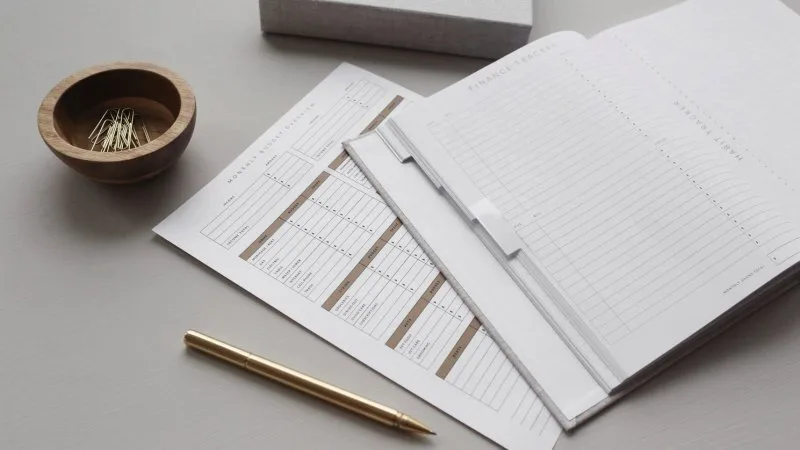
หน้าในสมุดเรียบง่าย ด้านบนคือรายรับของเดือน ถัดลงมาเป็นรายจ่ายคงที่อย่างค่าเช่า ค่าไฟ และประกัน แล้วจึงเป็นรายจ่ายผันแปรพร้อมหมวดสำหรับอาหาร เสื้อผ้า สุขภาพ และงานอดิเรก
ข้าง ๆ มีสองช่องที่ทำให้แตกต่าง คือเป้าหมายการออมและช่องสำหรับจำนวนเงินที่เก็บได้จริงเมื่อสิ้นเดือน คู่นี้เองเปลี่ยนบันทึกรายจ่ายให้เป็นเครื่องมือ

ใช้ในหกขั้นตอน
ขั้นแรก จดรายรับของเดือนเป็นจำนวนสุทธิ ขั้นที่สอง ตั้งเป้าการออมที่ยังเป็นจริงได้ แม้จะเล็ก
ขั้นที่สาม เติมจำนวนเงินในแต่ละหมวดก่อนเดือนจะเริ่ม ขั้นที่สี่ จดรายจ่ายทุกครั้งในวันนั้น ไม่ใช่รวบไว้ท้ายเดือนแล้วนึกเอาทีหลัง
ขั้นที่ห้า อ่านหน้าสมุดสัปดาห์ละครั้งและดูว่าหมวดใดเต็มแล้ว ขั้นที่หก เมื่อสิ้นเดือนจดเงินออมจริงและปรับหนึ่งหมวดสำหรับเดือนถัดไป
ทำไมจึงได้ผล
ผลลัพธ์ไม่ได้มาจากสมุด แต่มาจากการมองเห็น คนที่จดทุกครั้งเห็นจำนวนเล็ก ๆ ที่รวมกันในหนึ่งเดือน แล้วตัดสินใจต่างออกไปในครั้งหน้า
ข้อที่สอง แผนบังคับให้คิดก่อน งบที่ทำก่อนซื้อทำงานต่างจากรายการที่บันทึกแต่สิ่งที่เกิดขึ้นแล้ว
สิ่งที่คาเคโบไม่ได้ทำ
นี่ไม่ใช่แผนลงทุน คนที่มีหนี้ต้องมีแผนชำระก่อน และคนที่รายได้น้อยเกินไปไม่ได้รับการแก้ไขด้วยสมุด อัตราออมคงที่หนึ่งในสามของเงินเดือนเป็นคำกล่าวอ้าง ไม่ใช่กฎ
ความพยายามก็มีจริง คนที่จัดใบเสร็จทุกเย็นจะไปได้นานกว่าคนที่กรอกย้อนหลังทั้งสัปดาห์ในวันอาทิตย์
สมุดหรือแอป
ในญี่ปุ่นคาเคโบยังมีเป็นสมุดพิมพ์ ควบคู่กับแอปและไฟล์ตาราง แบบสำรวจปี 2023 พบว่าประมาณสี่ในสิบคนที่จดบัญชีครัวเรือนใช้แอป
แอปคำนวณเร็วกว่า สมุดทำให้ช้าลง สำหรับการลองครั้งแรกกระดาษมักได้ผลกว่า เพราะการเขียนทำให้รายจ่ายถูกสำนึกมากกว่า
ทำเองได้
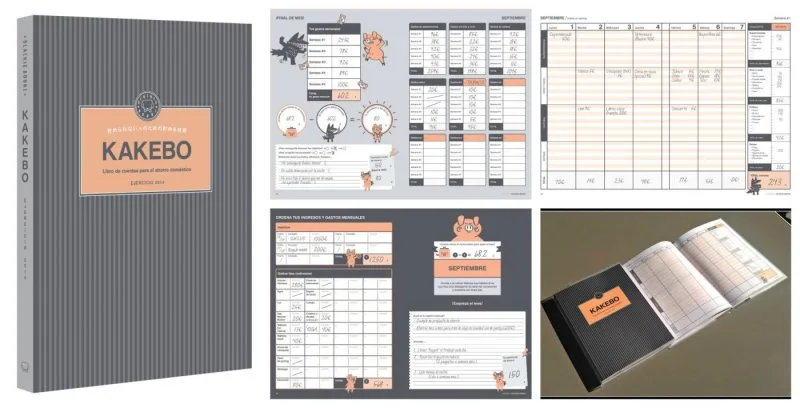
ไม่จำเป็นต้องซื้อคาเคโบ แค่สมุดที่มีสิบสองส่วนก็พอ แต่ละเดือนให้เขียนรายรับไว้ด้านบน ตามด้วยรายจ่ายคงที่ รายจ่ายผันแปร เป้าการออม และเงินที่กันไว้
ตอนเริ่มห้าหมวดก็พอ เช่น ที่อยู่อาศัย อาหาร การเดินทาง งานอดิเรก และอื่น ๆ ยิ่งหมวดมากยิ่งทำงานมาก และงานที่มากเกินไปคือเหตุผลที่พบบ่อยที่สุดที่งบประมาณหยุดหลังหกสัปดาห์
เหมาะกับใคร
คาเคโบเหมาะกับคนที่มีรายได้สม่ำเสมอแต่หลุดการมองภาพรวม และคู่รักที่อยากให้รายจ่ายร่วมกันมองเห็นได้ ไม่ค่อยเหมาะกับคนที่คุมทุกอย่างอยู่แล้ว
การเริ่มที่ซื่อสัตย์ที่สุดคือหนึ่งเดือนโดยไม่มีเป้าหมาย เมื่อรู้ตัวเลขของตัวเองแล้ว เดือนที่สองจึงตั้งเป้าที่ไม่ใช่ความเพ้อฝันได้
เมื่อรายได้ไม่สม่ำเสมอ
คนที่รายได้ไม่เท่ากันทุกเดือนใช้คาเคโบได้ แต่ต้องเปลี่ยนจุดตั้งต้น จากรายรับคงที่ให้เป็นรายจ่ายคงที่ก่อน คำนวณค่าใช้จ่ายจำเป็นทั้งปีแล้วหารด้วยสิบสอง ได้ตัวเลขที่ต้องมีทุกเดือน
เดือนที่ได้มากกว่าให้กันส่วนเกินไว้ในช่องเงินสำรอง ไม่ใช่ใช้เพิ่มในหมวดอาหาร เดือนที่ได้น้อยกว่าก็ใช้เงินสำรองนั้นโดยไม่ต้องรู้สึกว่าล้มเหลว
ตัวอย่างเดือนแรก
สมมติรายได้ 30,000 บาท แบ่งเป็นที่อยู่อาศัย 9,000 อาหาร 6,000 การเดินทาง 2,000 งานอดิเรก 2,000 อื่น ๆ 3,000 และเป้าการออม 3,000 ตัวเลขนี้เป็นตัวอย่างเท่านั้น ไม่ใช่มาตรฐานของใคร
เมื่อสิ้นเดือนถ้าอาหารใช้เกิน 1,000 บาท ให้ดูว่าเพราะอะไร ถ้าเป็นเพราะซื้ออาหารนอกบ้านบ่อย ให้ปรับหมวดนั้นในเดือนถัดไป ไม่ใช่ตำหนิตัวเอง
สิ่งที่เหลืออยู่
คาเคโบเป็นนิสัย ไม่ใช่ความลับ สมุดไม่แทนการขึ้นเงินเดือนหรือแผนใด ๆ แต่แสดงว่าเงินหายไปไหน และนั่นคือเงื่อนไขของการตัดสินใจทุกอย่าง
ใครที่อยากรู้เรื่องเงินในชีวิตประจำวันของญี่ปุ่นมากขึ้น อ่านคำศัพท์ในบทความเรื่องการพูดถึงเงินในภาษาญี่ปุ่นและประเพณีซองเงินในบทความเรื่องกินปูได้

ชุมชน
ความคิดเห็น
0 ความคิดเห็น
ยังไม่มีความคิดเห็นที่เผยแพร่ในภาษานี้
ส่งความคิดเห็น